Domain sxzc.de kaufen?
Wir ziehen mit dem Projekt
sxzc.de um.
Sind Sie am Kauf der Domain
sxzc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sxzc.de kaufen?
Wann entsteht eine Personengesellschaft?
Eine Personengesellschaft entsteht, wenn zwei oder mehr natürliche Personen sich zusammenschließen, um gemeinsam ein Unternehmen zu betreiben. Dies kann durch einen mündlichen oder schriftlichen Vertrag geschehen, in dem die Rechte und Pflichten der Gesellschafter festgelegt werden. Die Gesellschafter haften in einer Personengesellschaft grundsätzlich unbeschränkt und persönlich für die Verbindlichkeiten der Gesellschaft. Eine Personengesellschaft entsteht somit durch den Willen der Gesellschafter, gemeinsam ein Unternehmen zu gründen und zu betreiben. **
Ist die GmbH eine Personengesellschaft?
Nein, die GmbH (Gesellschaft mit beschränkter Haftung) ist keine Personengesellschaft, sondern eine Kapitalgesellschaft. Das bedeutet, dass das Gesellschaftsvermögen von den persönlichen Vermögensverhältnissen der Gesellschafter getrennt ist. Bei einer Personengesellschaft haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft, während bei einer GmbH die Haftung auf das Gesellschaftsvermögen beschränkt ist. Die GmbH wird durch Geschäftsführer vertreten und die Gesellschafter sind nur mit ihrer Einlage am Stammkapital beteiligt. **

Ähnliche Suchbegriffe für Personengesellschaft
Top-Angebote
Produkte zum Begriff Personengesellschaft:
-
Die Ertragsbesteuerung in der doppelstöckigen Personengesellschaft, Fachbücher von Felix StaadenDie Ertragsbesteuerung in der doppelstöckigen Personengesellschaft: Besonderheiten, Steuerwirkungen und Gestaltungsoptionen der §§ 15a und 35 EStG.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Personengesellschaft im Ertragsteuerrecht, Fachbücher von Jens Reddig, Claus Niemann, Alfons BruneZum Werk Dieses neue Lehrbuch stellt die steuerrechtliche Behandlung von Personengesellschaften und ihren Gesellschaftern im Bereich der Einkommensteuer, Körperschaftsteuer und Gewerbesteuer auf der Grundlage neuester BFH-Rechtsprechung anschaulich dar. Kleine Beispielsfälle und Diagramme erleichtern das Verständnis. Dem dient auch die didaktisch und sprachlich klare Ausarbeitung. Nach einer gesellschaftsrechtlichen Einführung im ersten Teil des Buches wird zunächst ein Basiswissen im Ertragsteuerrecht von Personengesellschaften vermittelt. Im Fokus dieses zweiten Teils steht dabei die Personengesellschaft in Form einer gewerblichen Mitunternehmerschaft, insbesondere ihre Gewinnermittlung und das dazugehörige Betriebsvermögen. Das Buch enthält aber auch Ausführungen zur freiberuflichen und vermögensverwaltenden Personengesellschaft. Im dritten Teil des Lehrbuchs finden sich Ausführungen zu ausgesuchten Themenbereichen (z.B. Betriebsaufspaltung, gewerblicher Grundstückshandel, Gesellschafterkonten, stille Gesellschaft, doppelstöckige Personengesellschaft), die eine Vertiefung des Grundlagenwissens ermöglichen. Das Buch schliesst mit einer Fallsammlung, die zu wichtigen Themenbereichen praktische Fälle und ihre Lösungen beinhaltet. Vorteile auf einen Blick - Klarer und systematischer Aufbau - Kompakte Darstellung - Leicht verständlich und anschaulich - Besondere Expertise des Autorenteams Zielgruppe Für Studierende mit steuerrechtlichem Schwerpunkt, Steuerberateranwärterinnen und Steuerberateranwärter und auf dem Gebiet des Unternehmenssteuerrechts interessierte Unternehmen.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzierung und Besteuerung der Personengesellschaft und Ihrer Gesellschafter, Ratgeber von Wolfgang BolkDas Fachbuch "Bilanzierung und Besteuerung der Personengesellschaft und ihrer Gesellschafter" von Wolfgang Bolk bietet eine umfassende und praxisnahe Analyse der komplexen Themen rund um die Bilanzierung und Besteuerung von Personengesellschaften. Es richtet sich an Fachleute, die in der Beratung von Personengesellschaften tätig sind, und bietet wertvolle Einblicke in gesellschafts-, handels- und steuerrechtliche Fragestellungen. Die Darstellung ist so gestaltet, dass sie sowohl theoretische als auch praktische Aspekte berücksichtigt, was das Werk zu einem unverzichtbaren Begleiter im Beratungsalltag macht. Die sechste Auflage berücksichtigt aktuelle höchstrichterliche Entscheidungen und bietet zahlreiche Beispiele sowie konkrete Buchungshinweise, die die Anwendung des Gelernten erleichtern. Zudem wird ein interaktiver Checklistengenerator auf DVD-ROM und online bereitgestellt, um die Bearbeitung von Personengesellschaftsmandaten zu optimieren. Die fundierten Erläuterungen und weiterführenden Hinweise in den Fussnoten ermöglichen es den Leserinnen und Lesern, tiefer in die Materie einzutauchen.211,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Niessbrauch am Anteil einer Personengesellschaft. Zivilrechtliche Grundlagen, Fachbücher von Thomas WeberMasterarbeit aus dem Jahr 2015 im Fachbereich Jura - Steuerrecht, Note: 2,0, Universität des Saarlandes, Sprache: Deutsch. In dieser Arbeit werden die zivilrechtlichen Grundlagen des Niessbrauchs als allgemeiner Gestaltungsspielraum dieses Rechtsverhältnisses erläutert und die steuerlichen Folgen betrachtet. Dabei werden zivil- und steuerrechtliche Streitfragen aufgegriffen und beantwortet. Der Schwerpunkt liegt insbesondere in den gesellschaftsrechtlichen Möglichkeiten und Folgen der Niessbrauchgestaltung hinsichtlich der Rechte des Niessbrauchers gegenüber Gesellschaft und Niessbrauchbesteller sowie der ertragsteuerlichen Würdigung der Gestaltungsalternativen. Auch die Kernfragen der umsatzsteuerlichen Behandlung werden thematisiert. Vor dem Hintergrund des Niessbrauchs als Gestaltungsinstrument der vorweggenommenen Erbfolge wird ein Überblick über die schenkungs- und erbschaftsteuerlichen Folgen vermittelt.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Rechtsform ist eine Personengesellschaft?
Welche Rechtsform ist eine Personengesellschaft? Eine Personengesellschaft ist eine Rechtsform, bei der mindestens zwei natürliche oder juristische Personen zusammenkommen, um gemeinsam ein Unternehmen zu betreiben. Zu den bekanntesten Formen von Personengesellschaften gehören die Gesellschaft bürgerlichen Rechts (GbR), die offene Handelsgesellschaft (OHG) und die Kommanditgesellschaft (KG). In einer Personengesellschaft haften die Gesellschafter in der Regel persönlich und unbeschränkt für die Verbindlichkeiten des Unternehmens. Die Gewinne und Verluste werden nach den vereinbarten Anteilen auf die Gesellschafter verteilt. **
-
Ist ein EK eine Personengesellschaft?
Ist ein EK eine Personengesellschaft? Ein Einzelunternehmen (EK) ist keine Personengesellschaft, da es nur aus einer einzigen natürlichen Person besteht, die das gesamte Unternehmen besitzt und leitet. Im Gegensatz dazu sind Personengesellschaften wie die GbR, OHG oder KG von mindestens zwei Personen gegründet und betrieben. Bei einem EK haftet die Person als Inhaber persönlich für alle Verbindlichkeiten des Unternehmens, während bei einer Personengesellschaft die Gesellschafter gemeinsam und unbeschränkt haften. Daher wird ein EK rechtlich als Einheit mit dem Inhaber betrachtet, während Personengesellschaften eine eigenständige Rechtspersönlichkeit haben. **
-
Ist ein Kleingewerbe eine Personengesellschaft?
Ist ein Kleingewerbe eine Personengesellschaft? Ein Kleingewerbe ist keine spezifische Rechtsform, sondern bezieht sich auf die Größe des Unternehmens. Es handelt sich in der Regel um kleine Unternehmen, die als Einzelunternehmen oder GbR geführt werden. Eine Personengesellschaft ist eine Rechtsform, bei der mindestens zwei Personen gemeinsam ein Unternehmen betreiben. Somit kann ein Kleingewerbe als Personengesellschaft geführt werden, wenn mehrere Personen gemeinsam das Unternehmen leiten. Es ist jedoch auch möglich, dass ein Kleingewerbe als Einzelunternehmen geführt wird, was keine Personengesellschaft darstellt. **
-
Wer zahlt Gewerbesteuer bei Personengesellschaft?
Wer zahlt Gewerbesteuer bei Personengesellschaft? Die Gewerbesteuer wird von der Personengesellschaft selbst gezahlt, nicht von den einzelnen Gesellschaftern. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag der Personengesellschaft. Die Gesellschafter sind jedoch indirekt betroffen, da die Gewerbesteuer den Gewinn der Personengesellschaft mindert und somit auch die Ausschüttungen an die Gesellschafter beeinflussen kann. Es ist wichtig, die Gewerbesteuerpflicht und die entsprechenden Regelungen für Personengesellschaften im Blick zu behalten, um steuerliche Verpflichtungen korrekt zu erfüllen. **

Ist ein Verein eine Personengesellschaft?
Ist ein Verein eine Personengesellschaft? Ein Verein ist rechtlich gesehen eine Vereinigung von Personen, die sich zusammenschließen, um gemeinsame Interessen zu verfolgen. Im Gegensatz zu einer Personengesellschaft, bei der die Mitglieder in der Regel gemeinsam haften, haftet ein Verein als solcher selbst. Ein Verein hat eine eigene Rechtspersönlichkeit und kann daher Verträge abschließen, Eigentum besitzen und vor Gericht auftreten. Obwohl ein Verein ähnliche Merkmale wie eine Personengesellschaft aufweist, ist er rechtlich betrachtet eine eigenständige Rechtsform. **
Ist eine Stiftung eine Personengesellschaft?
Nein, eine Stiftung ist keine Personengesellschaft. Eine Stiftung ist eine rechtliche Struktur, die Vermögen für einen bestimmten Zweck verwaltet und diesen Zweck gemäß den Vorgaben des Stiftungsdokuments verfolgt. Im Gegensatz zu Personengesellschaften, bei denen natürliche Personen als Gesellschafter fungieren, hat eine Stiftung keine Gesellschafter, sondern einen Stiftungsvorstand oder -rat, der die Stiftung leitet. Eine Stiftung hat auch keine Eigentümer im herkömmlichen Sinne, da das Stiftungsvermögen unabhängig von den Stiftern und den Begünstigten der Stiftung ist. **
Top-Angebote
Produkte zum Begriff Personengesellschaft:
-
Die Einpersonen-Personengesellschaft, Fachbücher von Jan-Hendrik BlomeDie Einpersonen-Personengesellschaft bietet eine umfassende und kritische Analyse des aktuellen Status quo sowie der Möglichkeiten zur Regulierung des Anwachsungsmodells. Die Arbeit untersucht das Konzept der eingliedrigen Personengesellschaften und beleuchtet sowohl die Vorteile einer erweiterten Anerkennung als auch die damit verbundenen Risiken. Zudem wird der internationale Umgang mit diesem Konzept betrachtet, um eine fundierte Einordnung zu ermöglichen. Abschliessend wird ein konkreter Änderungsvorschlag zur rechtlichen Anerkennung dieser Gesellschaftsform entwickelt, der die Ergebnisse der Analyse zusammenfasst. Dieses Fachbuch richtet sich an Juristinnen und Juristen, Studierende und alle, die sich mit dem Thema Unternehmensrecht und den Herausforderungen der modernen Gesellschaftsformen auseinandersetzen möchten.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geheimnisschutz in der Personengesellschaft, Fachbücher von Lukas SemmelmayerDas Fachbuch "Geheimnisschutz in der Personengesellschaft" bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen, die den Schutz von Geschäftsgeheimnissen innerhalb von Personengesellschaften betreffen. Es beleuchtet die komplexen Wechselwirkungen zwischen der gesellschaftsrechtlichen Treuepflicht, dem Gesetz zum Schutz von Geschäftsgeheimnissen und dem Hinweisgeberschutzgesetz. Dieses Werk richtet sich an Fachleute im Bereich Wirtschaftsrecht, die ein vertieftes Verständnis für die rechtlichen Herausforderungen und Möglichkeiten im Umgang mit vertraulichen Informationen in Personengesellschaften suchen. Die Autoren kombinieren theoretische Grundlagen mit praktischen Beispielen, um die Relevanz und Anwendung der gesetzlichen Bestimmungen zu verdeutlichen. Das Buch ist somit ein wertvolles Nachschlagewerk für Juristinnen und Juristen, Unternehmensberaterinnen und -berater sowie für alle, die sich mit den rechtlichen Aspekten des Geheimnisschutzes in der Wirtschaft auseinandersetzen.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Ertragsbesteuerung in der doppelstöckigen Personengesellschaft, Fachbücher von Felix StaadenDie Ertragsbesteuerung in der doppelstöckigen Personengesellschaft: Besonderheiten, Steuerwirkungen und Gestaltungsoptionen der §§ 15a und 35 EStG.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Personengesellschaft im Ertragsteuerrecht, Fachbücher von Jens Reddig, Claus Niemann, Alfons BruneZum Werk Dieses neue Lehrbuch stellt die steuerrechtliche Behandlung von Personengesellschaften und ihren Gesellschaftern im Bereich der Einkommensteuer, Körperschaftsteuer und Gewerbesteuer auf der Grundlage neuester BFH-Rechtsprechung anschaulich dar. Kleine Beispielsfälle und Diagramme erleichtern das Verständnis. Dem dient auch die didaktisch und sprachlich klare Ausarbeitung. Nach einer gesellschaftsrechtlichen Einführung im ersten Teil des Buches wird zunächst ein Basiswissen im Ertragsteuerrecht von Personengesellschaften vermittelt. Im Fokus dieses zweiten Teils steht dabei die Personengesellschaft in Form einer gewerblichen Mitunternehmerschaft, insbesondere ihre Gewinnermittlung und das dazugehörige Betriebsvermögen. Das Buch enthält aber auch Ausführungen zur freiberuflichen und vermögensverwaltenden Personengesellschaft. Im dritten Teil des Lehrbuchs finden sich Ausführungen zu ausgesuchten Themenbereichen (z.B. Betriebsaufspaltung, gewerblicher Grundstückshandel, Gesellschafterkonten, stille Gesellschaft, doppelstöckige Personengesellschaft), die eine Vertiefung des Grundlagenwissens ermöglichen. Das Buch schliesst mit einer Fallsammlung, die zu wichtigen Themenbereichen praktische Fälle und ihre Lösungen beinhaltet. Vorteile auf einen Blick - Klarer und systematischer Aufbau - Kompakte Darstellung - Leicht verständlich und anschaulich - Besondere Expertise des Autorenteams Zielgruppe Für Studierende mit steuerrechtlichem Schwerpunkt, Steuerberateranwärterinnen und Steuerberateranwärter und auf dem Gebiet des Unternehmenssteuerrechts interessierte Unternehmen.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Personengesellschaft?
Eine Personengesellschaft entsteht, wenn zwei oder mehr natürliche Personen sich zusammenschließen, um gemeinsam ein Unternehmen zu betreiben. Dies kann durch einen mündlichen oder schriftlichen Vertrag geschehen, in dem die Rechte und Pflichten der Gesellschafter festgelegt werden. Die Gesellschafter haften in einer Personengesellschaft grundsätzlich unbeschränkt und persönlich für die Verbindlichkeiten der Gesellschaft. Eine Personengesellschaft entsteht somit durch den Willen der Gesellschafter, gemeinsam ein Unternehmen zu gründen und zu betreiben. **
-
Ist die GmbH eine Personengesellschaft?
Nein, die GmbH (Gesellschaft mit beschränkter Haftung) ist keine Personengesellschaft, sondern eine Kapitalgesellschaft. Das bedeutet, dass das Gesellschaftsvermögen von den persönlichen Vermögensverhältnissen der Gesellschafter getrennt ist. Bei einer Personengesellschaft haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft, während bei einer GmbH die Haftung auf das Gesellschaftsvermögen beschränkt ist. Die GmbH wird durch Geschäftsführer vertreten und die Gesellschafter sind nur mit ihrer Einlage am Stammkapital beteiligt. **
-
Welche Rechtsform ist eine Personengesellschaft?
Welche Rechtsform ist eine Personengesellschaft? Eine Personengesellschaft ist eine Rechtsform, bei der mindestens zwei natürliche oder juristische Personen zusammenkommen, um gemeinsam ein Unternehmen zu betreiben. Zu den bekanntesten Formen von Personengesellschaften gehören die Gesellschaft bürgerlichen Rechts (GbR), die offene Handelsgesellschaft (OHG) und die Kommanditgesellschaft (KG). In einer Personengesellschaft haften die Gesellschafter in der Regel persönlich und unbeschränkt für die Verbindlichkeiten des Unternehmens. Die Gewinne und Verluste werden nach den vereinbarten Anteilen auf die Gesellschafter verteilt. **
-
Ist ein EK eine Personengesellschaft?
Ist ein EK eine Personengesellschaft? Ein Einzelunternehmen (EK) ist keine Personengesellschaft, da es nur aus einer einzigen natürlichen Person besteht, die das gesamte Unternehmen besitzt und leitet. Im Gegensatz dazu sind Personengesellschaften wie die GbR, OHG oder KG von mindestens zwei Personen gegründet und betrieben. Bei einem EK haftet die Person als Inhaber persönlich für alle Verbindlichkeiten des Unternehmens, während bei einer Personengesellschaft die Gesellschafter gemeinsam und unbeschränkt haften. Daher wird ein EK rechtlich als Einheit mit dem Inhaber betrachtet, während Personengesellschaften eine eigenständige Rechtspersönlichkeit haben. **
Ähnliche Suchbegriffe für Personengesellschaft
-
Bilanzierung und Besteuerung der Personengesellschaft und Ihrer Gesellschafter, Ratgeber von Wolfgang BolkDas Fachbuch "Bilanzierung und Besteuerung der Personengesellschaft und ihrer Gesellschafter" von Wolfgang Bolk bietet eine umfassende und praxisnahe Analyse der komplexen Themen rund um die Bilanzierung und Besteuerung von Personengesellschaften. Es richtet sich an Fachleute, die in der Beratung von Personengesellschaften tätig sind, und bietet wertvolle Einblicke in gesellschafts-, handels- und steuerrechtliche Fragestellungen. Die Darstellung ist so gestaltet, dass sie sowohl theoretische als auch praktische Aspekte berücksichtigt, was das Werk zu einem unverzichtbaren Begleiter im Beratungsalltag macht. Die sechste Auflage berücksichtigt aktuelle höchstrichterliche Entscheidungen und bietet zahlreiche Beispiele sowie konkrete Buchungshinweise, die die Anwendung des Gelernten erleichtern. Zudem wird ein interaktiver Checklistengenerator auf DVD-ROM und online bereitgestellt, um die Bearbeitung von Personengesellschaftsmandaten zu optimieren. Die fundierten Erläuterungen und weiterführenden Hinweise in den Fussnoten ermöglichen es den Leserinnen und Lesern, tiefer in die Materie einzutauchen.211,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Niessbrauch am Anteil einer Personengesellschaft. Zivilrechtliche Grundlagen, Fachbücher von Thomas WeberMasterarbeit aus dem Jahr 2015 im Fachbereich Jura - Steuerrecht, Note: 2,0, Universität des Saarlandes, Sprache: Deutsch. In dieser Arbeit werden die zivilrechtlichen Grundlagen des Niessbrauchs als allgemeiner Gestaltungsspielraum dieses Rechtsverhältnisses erläutert und die steuerlichen Folgen betrachtet. Dabei werden zivil- und steuerrechtliche Streitfragen aufgegriffen und beantwortet. Der Schwerpunkt liegt insbesondere in den gesellschaftsrechtlichen Möglichkeiten und Folgen der Niessbrauchgestaltung hinsichtlich der Rechte des Niessbrauchers gegenüber Gesellschaft und Niessbrauchbesteller sowie der ertragsteuerlichen Würdigung der Gestaltungsalternativen. Auch die Kernfragen der umsatzsteuerlichen Behandlung werden thematisiert. Vor dem Hintergrund des Niessbrauchs als Gestaltungsinstrument der vorweggenommenen Erbfolge wird ein Überblick über die schenkungs- und erbschaftsteuerlichen Folgen vermittelt.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
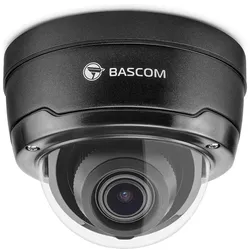
Dienstleistung Kamera System Lieferung + Montage & Inbetriebnahme (1-Kamera-Lösung - auf 4x erweiterbar) - schwarzWir bieten die Inbetriebnahme des Kamerasystems in verschiedenen Ausführungen an, der Preis bezieht sich als Paket auf 1x Kamera + 4-Kanal-Recorder inkl. Installation.Bedingung:Kabel liegen bereits vor, ansonsten müssen wir das zunächst gemeinsam bei einem Vor-Ort-Termin erörtern, mit welchem Aufpreis zu rechnen sein wird.Auch spielt der Ort eine Rolle, im Großraum Kaiserslautern und Gelnhausen ist der Preis pauschal so anzusetzen, geht es weiter weg, gilt es das vorher zu klären.Abmessungen Höhe: 118 mmDiagonale (Unterseite): 150 mmBildqualität Bildauflösung: Full HDBildfrequenz: 25 fpsTyp des Bildsensors: rückwärtig belichtetBildverarbeitungstechnologien:High Dynamic Range (HDR)Automatic Gain Control (AGC)3D Digital Noise Reduction (3D-DNR)Typ des Objektivs: motorisiertes Zoomobjektiv mit AutofokusZoomkapazität: 5x optischer ZoomBlickwinkel: 112° (Weitwinkel) bis 28° (gezoomt)Farbbild: aktiv ab 0,002 LuxInfrarot-Nachtsicht: bis zu 30 MeterEin vandalismusbeständiges Gehäuse für den Innen- und AußenbereichBascom-PRO-Kameras sind gemäß Schutzklasse IP67 wasserdicht und trotzen allen Wetterbedingungen. Dadurch eignen sie sich bestens sowohl für den Innen- als auch für den Außenbereich. Aber ihre Stärke liegt nicht nur darin, den Elementen zu trotzen: Dank des robusten Gehäuses aus gehärtetem Aluminium in Kombination mit einer unverwüstlichen Kunststoffabdeckung sind sie auch optimal gegen Vandalismus geschützt.Aufnahme & Speicherung Speicherkapazität: 1 TB (1000 GB)Aufnahmeauflösung: bis zu Ultra HD (4K) mit 25 fps pro KameraAufnahmemöglichkeiten (pro Kamera):Kontinuierliche AufnahmeAufnahme bei BewegungAufnahme nach ZeitplanAufnahme bei externem AlarmKeine AufnahmePre-Record-FunktionPrivatsphärenmaskierung: Verbergen von Teilen des Bildes mit einem schwarzen FeldKontinuität: überschreibt automatisch die ältesten Bilder, wenn die Speicherkapazität erreicht istLöschrichtlinie: kann Bilder automatisch nach einem vorher festgelegten Zeitraum löschenNutzung mit Smartphone Kompatibilität: App für Android und iOSWichtigste Funktionen: Livebilder ansehen Aufgezeichnete Bilder ansehen Bilder auf Ihr Smartphone sichern Push-Benachrichtigungen bei Bewegung erhalten Systemeinstellungen verwaltenGut zu wissen: Unterstützung für mehrere Kamerasysteme Router-Einstellungen anpassen nicht nötig, Gerät kommuniziert direkt Rasend schnelle europäische P2P-Server Keine monatlichen KostenWochenlang aufnehmenDer Rekorder ist für das 24/7-Aufzeichnen konzipiert und verfügt über eine besonders große Speicherkapazität. Dadurch können Sie mehrere Wochen lang Aufnahmen speichern. Sie brauchen sich keine Sorgen zu machen, dass der Speicherplatz nicht ausreicht. Und wenn das Speicherlimit doch mal erreicht sein sollte, beginnt der Rekorder automatisch, die ältesten Bilder zu überschreiben. Das System hört also nie auf, aufzuzeichnen. © 2024 Bascom auf Bild-, Ton & Textmaterial / Nutzung für Fa. Elsässer genehmigt-----Allgemeine Serviceinformationen Fa. Elsässer:Service steht für mich an 1. Stelle und ich stehe mit Rat und Tat auch am Wochenende als Ansprechpartner i.d.R. zur Verfügung.Treten Sie bitte vor Bestellung mit mir in Kontakt:+49-151-28262436, gerne auch per WhatsApp - Danke900,00 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
Bramburger-Schwirkslies, Jean: Jahresabschluss der Personengesellschaft leicht gemachtJahresabschluss der Personengesellschaft leicht gemacht , Für GbR, OHG, KG und GmbH & Co. KG , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 20240723, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger-Schwirkslies, Jean~Goldstein, Elmar~Schwirkslies, Michele, Auflage: 24004, Auflage/Ausgabe: 4. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 281, Keyword: Bilanz; Bilanzierung; DATEV; E-Bilanz; Elmar Goldstein; GbR; GuV; Jahresabschluss; Jean Bramburger; KG; Michele Schwirsklies; Personengesellschaften; Steuererklärung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 225, Breite: 168, Höhe: 15, Gewicht: 468, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kleingewerbe eine Personengesellschaft?
Ist ein Kleingewerbe eine Personengesellschaft? Ein Kleingewerbe ist keine spezifische Rechtsform, sondern bezieht sich auf die Größe des Unternehmens. Es handelt sich in der Regel um kleine Unternehmen, die als Einzelunternehmen oder GbR geführt werden. Eine Personengesellschaft ist eine Rechtsform, bei der mindestens zwei Personen gemeinsam ein Unternehmen betreiben. Somit kann ein Kleingewerbe als Personengesellschaft geführt werden, wenn mehrere Personen gemeinsam das Unternehmen leiten. Es ist jedoch auch möglich, dass ein Kleingewerbe als Einzelunternehmen geführt wird, was keine Personengesellschaft darstellt. **
-
Wer zahlt Gewerbesteuer bei Personengesellschaft?
Wer zahlt Gewerbesteuer bei Personengesellschaft? Die Gewerbesteuer wird von der Personengesellschaft selbst gezahlt, nicht von den einzelnen Gesellschaftern. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag der Personengesellschaft. Die Gesellschafter sind jedoch indirekt betroffen, da die Gewerbesteuer den Gewinn der Personengesellschaft mindert und somit auch die Ausschüttungen an die Gesellschafter beeinflussen kann. Es ist wichtig, die Gewerbesteuerpflicht und die entsprechenden Regelungen für Personengesellschaften im Blick zu behalten, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Ist ein Verein eine Personengesellschaft?
Ist ein Verein eine Personengesellschaft? Ein Verein ist rechtlich gesehen eine Vereinigung von Personen, die sich zusammenschließen, um gemeinsame Interessen zu verfolgen. Im Gegensatz zu einer Personengesellschaft, bei der die Mitglieder in der Regel gemeinsam haften, haftet ein Verein als solcher selbst. Ein Verein hat eine eigene Rechtspersönlichkeit und kann daher Verträge abschließen, Eigentum besitzen und vor Gericht auftreten. Obwohl ein Verein ähnliche Merkmale wie eine Personengesellschaft aufweist, ist er rechtlich betrachtet eine eigenständige Rechtsform. **
-
Ist eine Stiftung eine Personengesellschaft?
Nein, eine Stiftung ist keine Personengesellschaft. Eine Stiftung ist eine rechtliche Struktur, die Vermögen für einen bestimmten Zweck verwaltet und diesen Zweck gemäß den Vorgaben des Stiftungsdokuments verfolgt. Im Gegensatz zu Personengesellschaften, bei denen natürliche Personen als Gesellschafter fungieren, hat eine Stiftung keine Gesellschafter, sondern einen Stiftungsvorstand oder -rat, der die Stiftung leitet. Eine Stiftung hat auch keine Eigentümer im herkömmlichen Sinne, da das Stiftungsvermögen unabhängig von den Stiftern und den Begünstigten der Stiftung ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.